Guide utilisateur › Comptabilité
Comptabilité
La comptabilité générale : les écritures (saisie, validation, correction par extourne), le plan comptable et ses sous-comptes, les journaux, et les restitutions — journal, grand livre, balance et leurs équivalents auxiliaires, avec l'export CSV. Les écritures que les autres modules produisent à la validation de leurs pièces arrivent ici, déjà comptabilisées pour la plupart.
Saisir une écriture
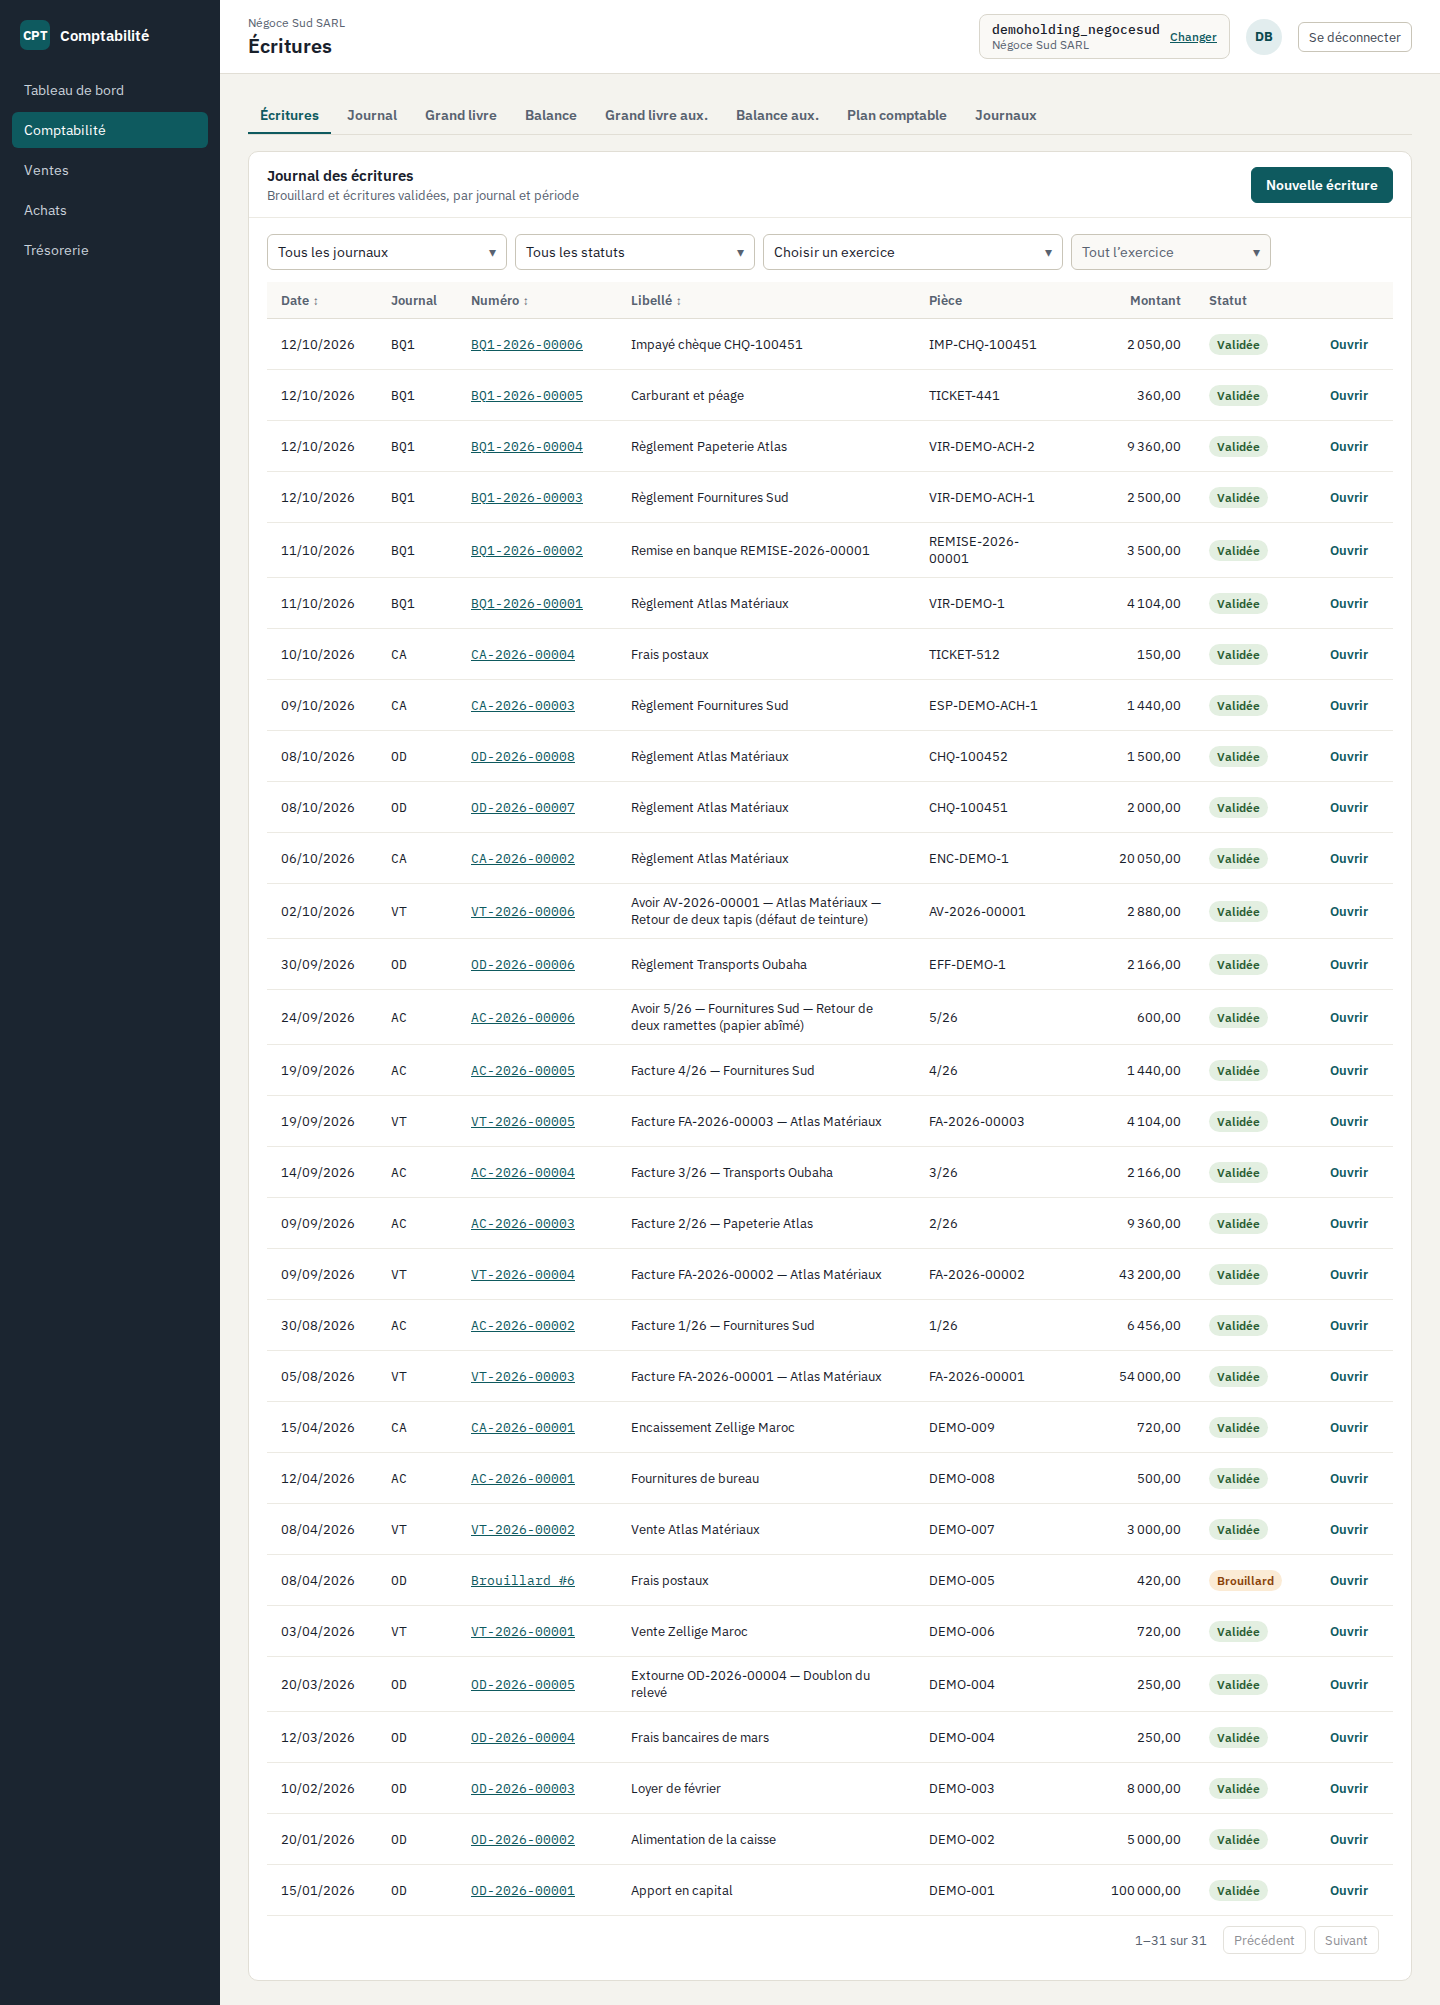
- Ouvrez « Écritures » sous le menu « Comptabilité » : le journal des écritures, brouillards et écritures validées, par journal et période — 31 écritures de démonstration, dont un brouillon et une paire d'extourne (illustration 1).
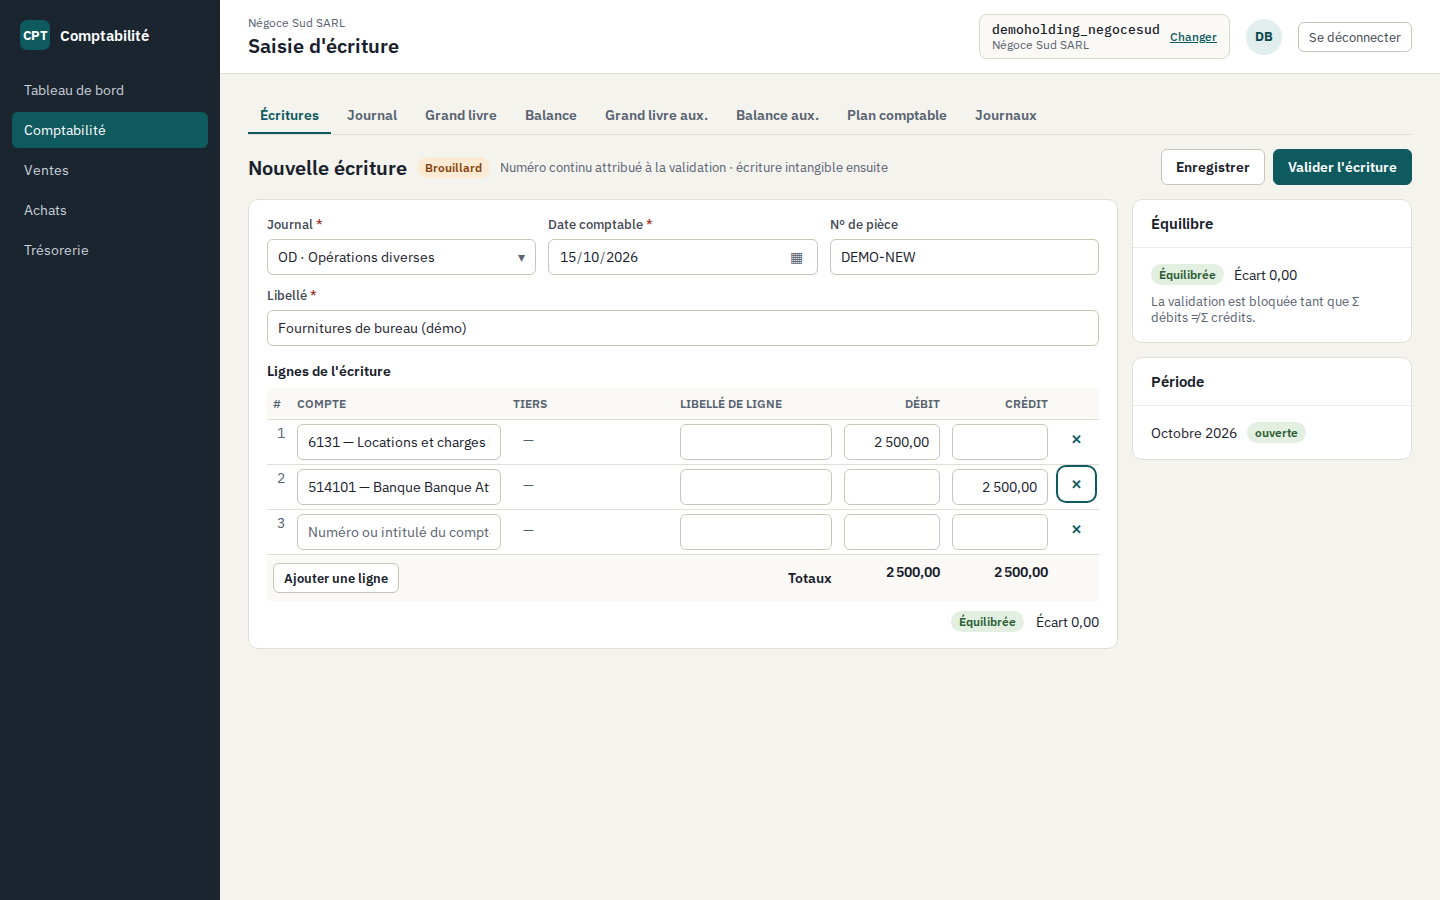
- « Nouvelle écriture » : le journal, la date comptable, le numéro de pièce et le libellé, puis les lignes (illustration 2).
- Chaque ligne porte un compte de saisie et un montant en débit OU en crédit — jamais les deux. Une ligne sur un compte collectif (3421, 4411…) nomme son tiers : c'est par lui que le compte est mouvementé. Le panneau de droite suit l'équilibre : tant que la somme des débits diffère de celle des crédits, la validation est bloquée.
- « Enregistrer » garde le brouillon, modifiable ; « Valider l'écriture » attribue le numéro continu du journal (OD-2026-…) et rend l'écriture intangible. La date doit tomber dans une période ouverte d'un exercice ouvert — le panneau « Période » le dit avant de valider.
À savoir
Le brouillard n'est visible que des profils qui saisissent ; les profils en lecture ne voient que
les écritures validées. Une écriture validée est intangible : son numéro suit l'ordre
chronologique du journal, sur l'exercice, sans trou. À la validation, une pièce d'origine est
exigée pour une écriture manuelle.
Corriger une écriture validée : l'extourne
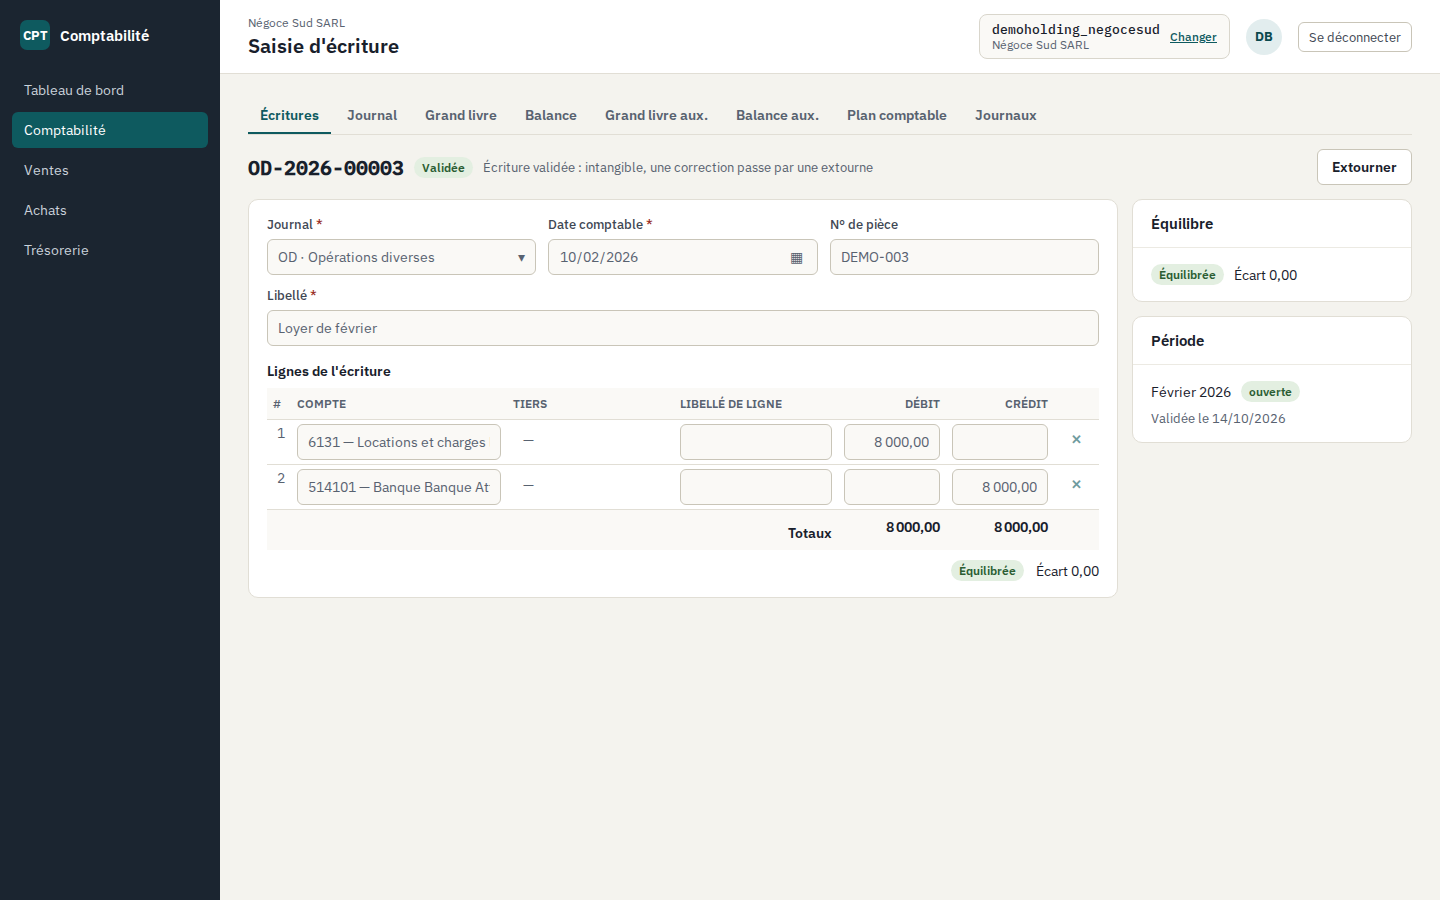
- Une écriture validée ne se modifie ni ne se supprime : son écran s'ouvre en lecture, avec le bouton « Extourner » (illustration 3).
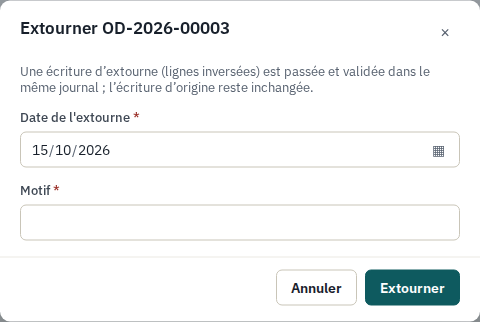
- « Extourner » demande la date et le motif : l'écriture d'extourne (lignes inversées) est passée et validée dans le même journal, l'originale reste inchangée (illustration 4, refermée ici).
- Les liens relient les deux : l'écriture extournée renvoie à son extourne, et l'extourne à l'écriture d'origine.
À savoir
L'extourne se passe dans le même journal, à une date d'une période ouverte, avec un motif
obligatoire, et elle est validée immédiatement. Une écriture ne s'extourne qu'une fois, et une
extourne ne s'extourne pas. Une pièce annulée dans son module (avoir, rejet d'impayé…) produit sa
propre extourne, jamais une suppression.
Tenir le plan comptable et les sous-comptes
- « Plan comptable » : le plan CGNC copié à la création de l'entreprise, avec ses comptes et les sous-comptes que l'entreprise a créés (514101 pour un compte bancaire, 516101 pour une caisse…). La liste se filtre par classe, par numéro ou intitulé, ou sur les seuls comptes de saisie (illustration 5).
- Chaque compte porte ses caractéristiques : « Saisie » quand on peut y enregistrer des lignes, « Collectif » pour les comptes de tiers, « Lettrable » pour ceux où factures et règlements se lettrent, et son origine — « Plan CGNC » ou « Entreprise ».
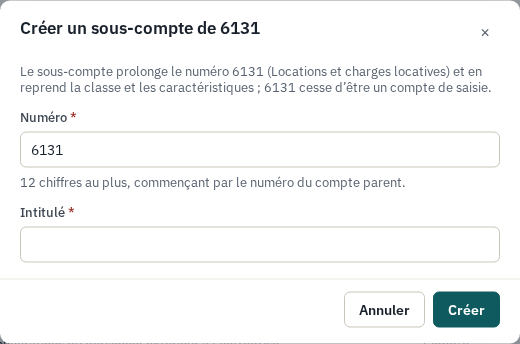
- Le menu d'actions d'un compte crée un sous-compte : son numéro prolonge celui du parent (12 chiffres au plus) et il en reprend la classe et les caractéristiques — le parent cesse alors d'être un compte de saisie (illustration 6). Un compte créé par l'entreprise se renomme ; il se désactive une fois soldé, et ne se supprime que s'il n'a jamais servi.

À savoir
Le plan modèle ne se modifie jamais : l'entreprise ajoute des sous-comptes, elle ne touche pas aux
comptes du CGNC. Un compte collectif (3421 Clients, 4411 Fournisseurs…) n'est mouvementé que par
le tiers de ses lignes. Le lettrage est automatique à l'affectation d'un règlement sur les comptes
marqués « Lettrable » (chapitres Ventes et Trésorerie).
Consulter les journaux
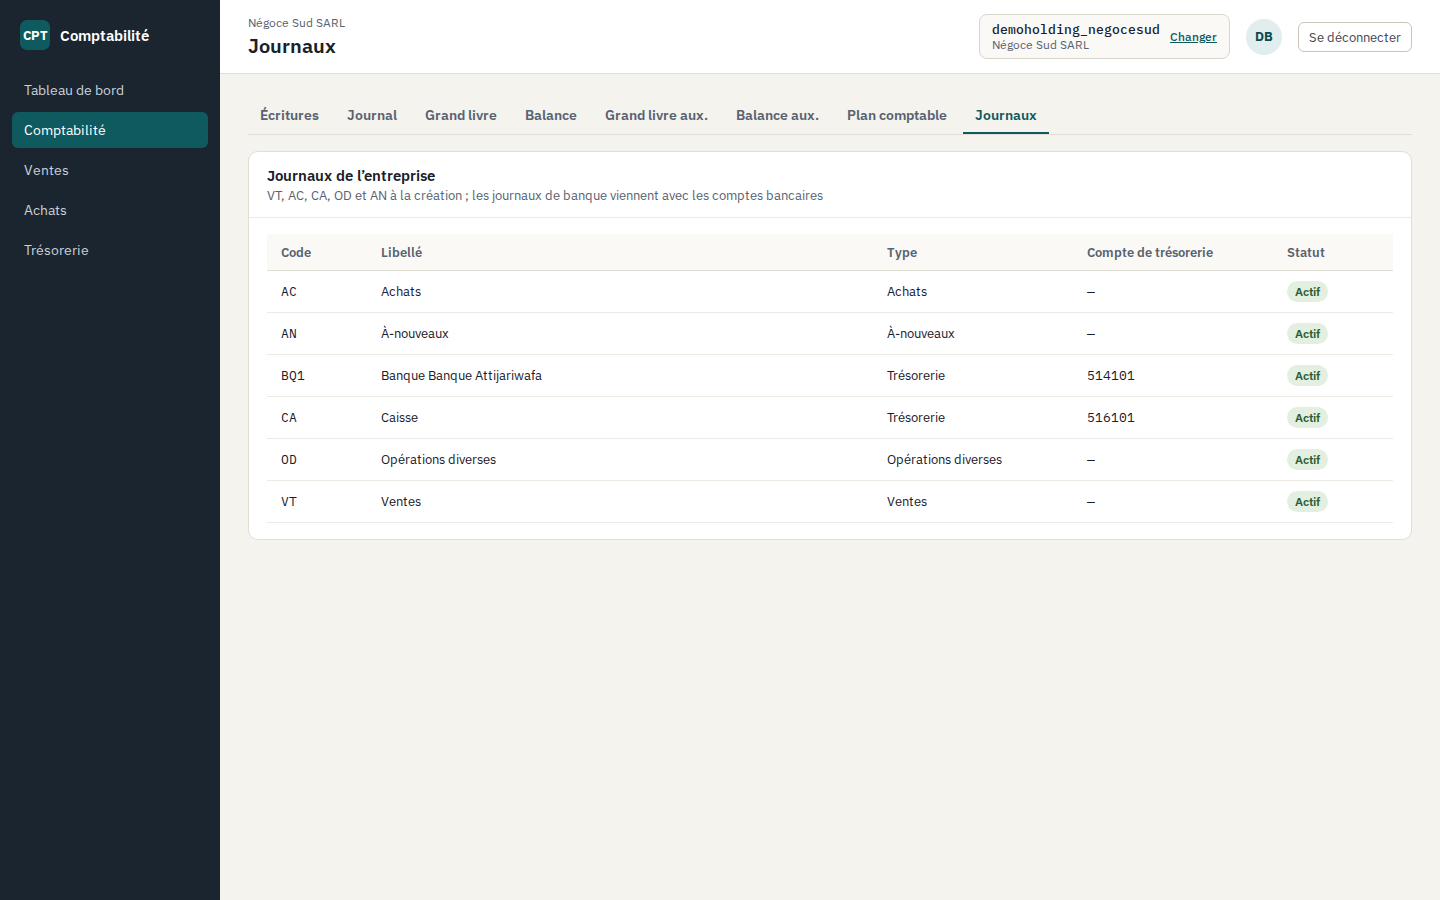
- « Journaux » liste les journaux de l'entreprise : Ventes (VT), Achats (AC), Trésorerie (CA et les journaux de banque BQ1, BQ2…), Opérations diverses (OD) et À-nouveaux (AN) — un journal de banque arrive avec chaque compte bancaire, le journal de paie avec la paie (illustration 7).
- Chaque journal porte son type et, pour un journal de trésorerie, son compte de trésorerie.
Lire le journal, le grand livre et la balance
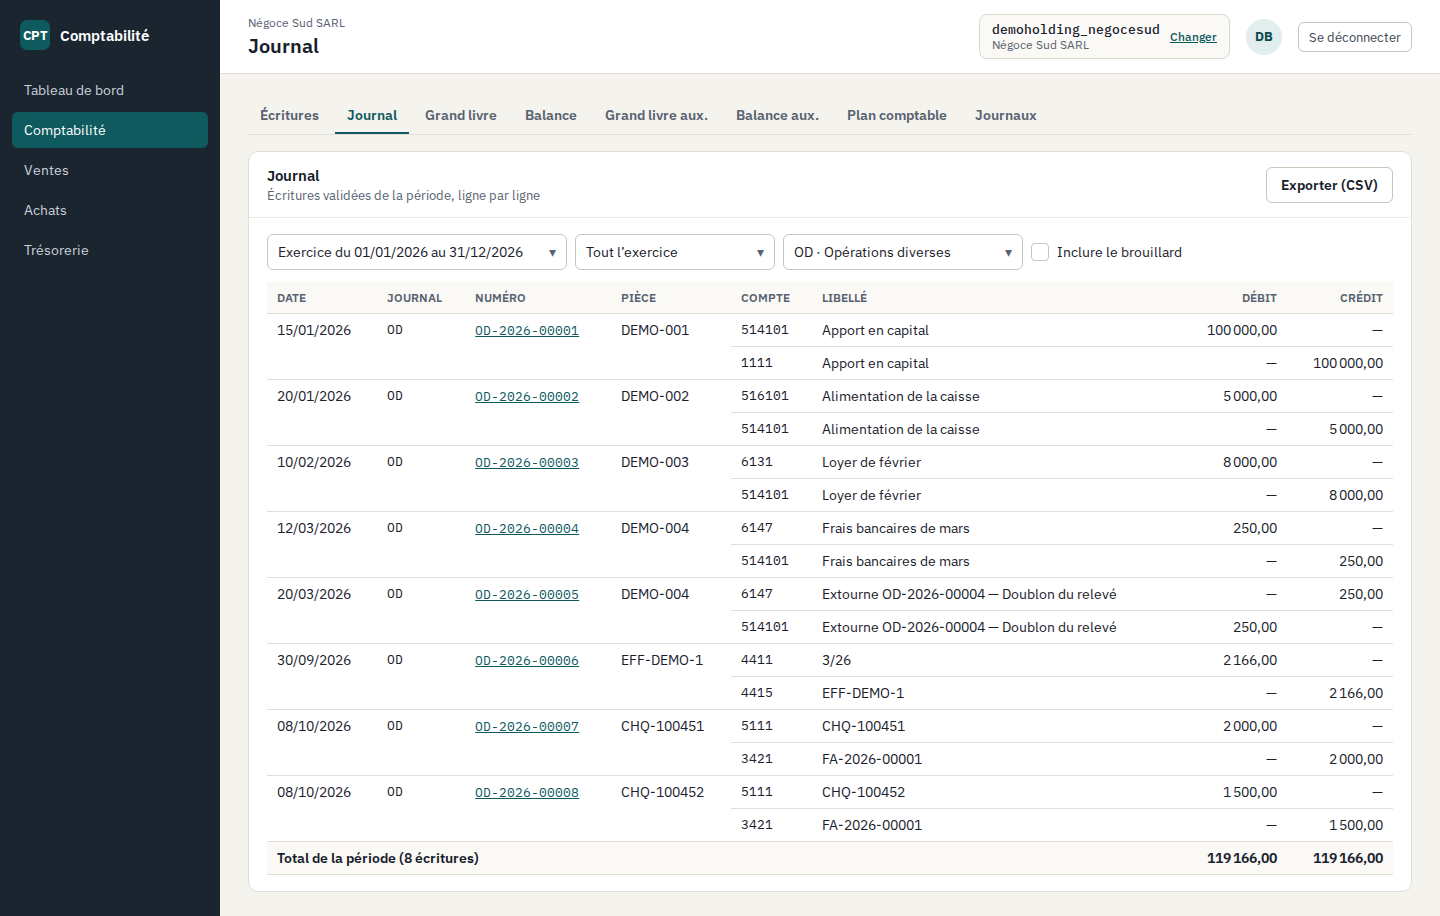
- « Journal » affiche les écritures validées d'un journal sur une période, ligne par ligne, avec le total de la période ; le sélecteur de période, le journal et la case « Inclure le brouillard » (pour qui saisit) restent dans l'adresse de la page (illustration 8).
- « Grand livre » regroupe les lignes par compte : solde d'ouverture, lignes dans l'ordre chronologique avec leur tiers et le solde progressif (D pour débiteur, C pour créditeur), puis le solde de clôture. Le filtre « Du compte – Au compte » borne les comptes — la borne haute inclut ses sous-comptes (illustration 9).
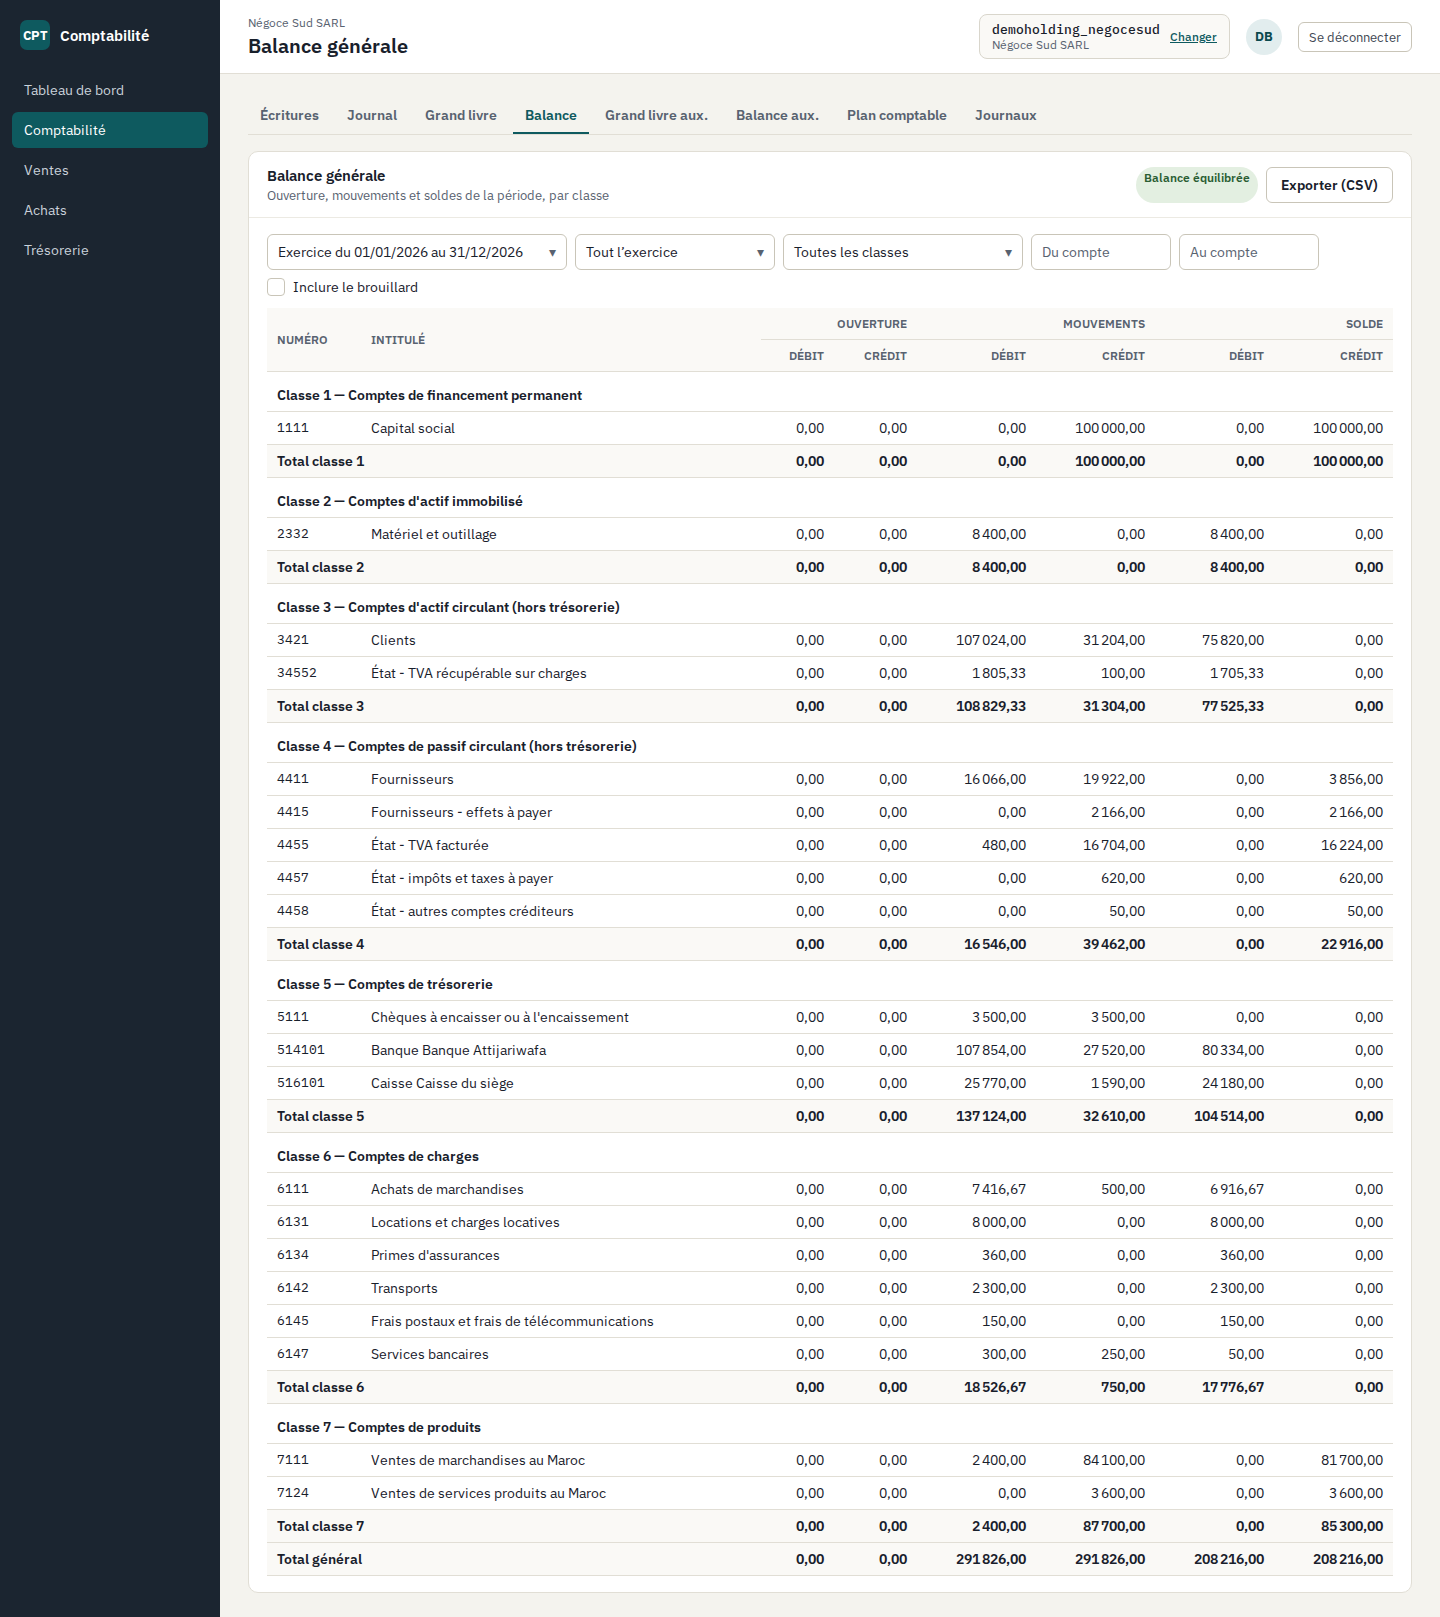
- « Balance » présente, classe par classe, l'ouverture, les mouvements et le solde de chaque compte, avec les sous-totaux de classe et le total général (illustration 10).
- Chaque état s'exporte en CSV par le bouton « Exporter (CSV) » de l'écran.

À savoir
Le journal, le grand livre et la balance portent sur les écritures validées d'une plage de dates,
bornes comprises ; les brouillards n'y figurent qu'à la demande d'un profil qui saisit. Le solde
d'ouverture d'une période cumule tout ce qui précède la plage. Dans la balance, les soldes
d'ouverture et de clôture se présentent du côté de leur sens, et le total général doit
s'équilibrer — débits égaux aux crédits.
Contrôler les comptes de tiers : les états auxiliaires
- « Balance aux. » (auxiliaire) montre, pour un rôle — clients ou fournisseurs —, les soldes de chaque tiers : code auxiliaire, raison sociale, ouverture, mouvements et solde (illustration 11).
- En bas, le « Contrôle collectifs » rappelle le total des comptes collectifs du rôle : quand il égale le total auxiliaire, la concordance est parfaite — c'est le contrôle qui relie les tiers aux comptes 3421, 4411.
- « Grand livre aux. » donne le même détail par tiers : les lignes du tiers, avec leur solde progressif (illustration 12).


À savoir
Les états auxiliaires portent sur un rôle et sur l'ensemble de ses comptes collectifs — les
mouvements de la balance auxiliaire et son solde net égalent ceux des collectifs, rappelés en bas
de l'écran. C'est le contrôle qui montre qu'aucune ligne d'un compte de tiers n'a été saisie sans
son tiers.