Guide utilisateur › Trésorerie
Trésorerie
Les comptes bancaires et les caisses, les règlements des clients (sous « Trésorerie › Règlements ») et des fournisseurs (« Trésorerie › Décaissements »), les effets de commerce, les remises en banque et les virements internes. L'import des relevés et le rapprochement bancaire font l'objet du chapitre « Relevés, rapprochement et relances ».
Gérer les comptes bancaires et les caisses
- Sous « Paramètres › Entreprise », l'onglet « Comptes et caisses » liste les comptes bancaires et les caisses avec leur sous-compte, leur journal et leur banque (illustration 1).
- « Nouveau compte bancaire » : le libellé et le RIB (24 chiffres, unique) — la banque est reconnue d'après le code du RIB, le sous-compte 514101… et le journal BQ1… se créent avec le compte, dans la même opération.
- « Nouvelle caisse » : le libellé et son responsable ; le sous-compte 516101… et le journal de caisse suivent le compte.
- Le compte « Principal » porte le RIB des documents commerciaux ; un compte se désactive (quand son solde est nul) et se réactive, il ne se supprime pas.

À savoir
Un compte bancaire est à la fois un compte comptable (5141 + 2 chiffres) et un journal de banque :
une seule opération les crée et le plan comptable de l'entreprise doit exister. Le RIB se corrige
tant qu'aucune écriture n'utilise le compte. Le solde d'une caisse ne peut jamais devenir négatif.
Enregistrer un encaissement client
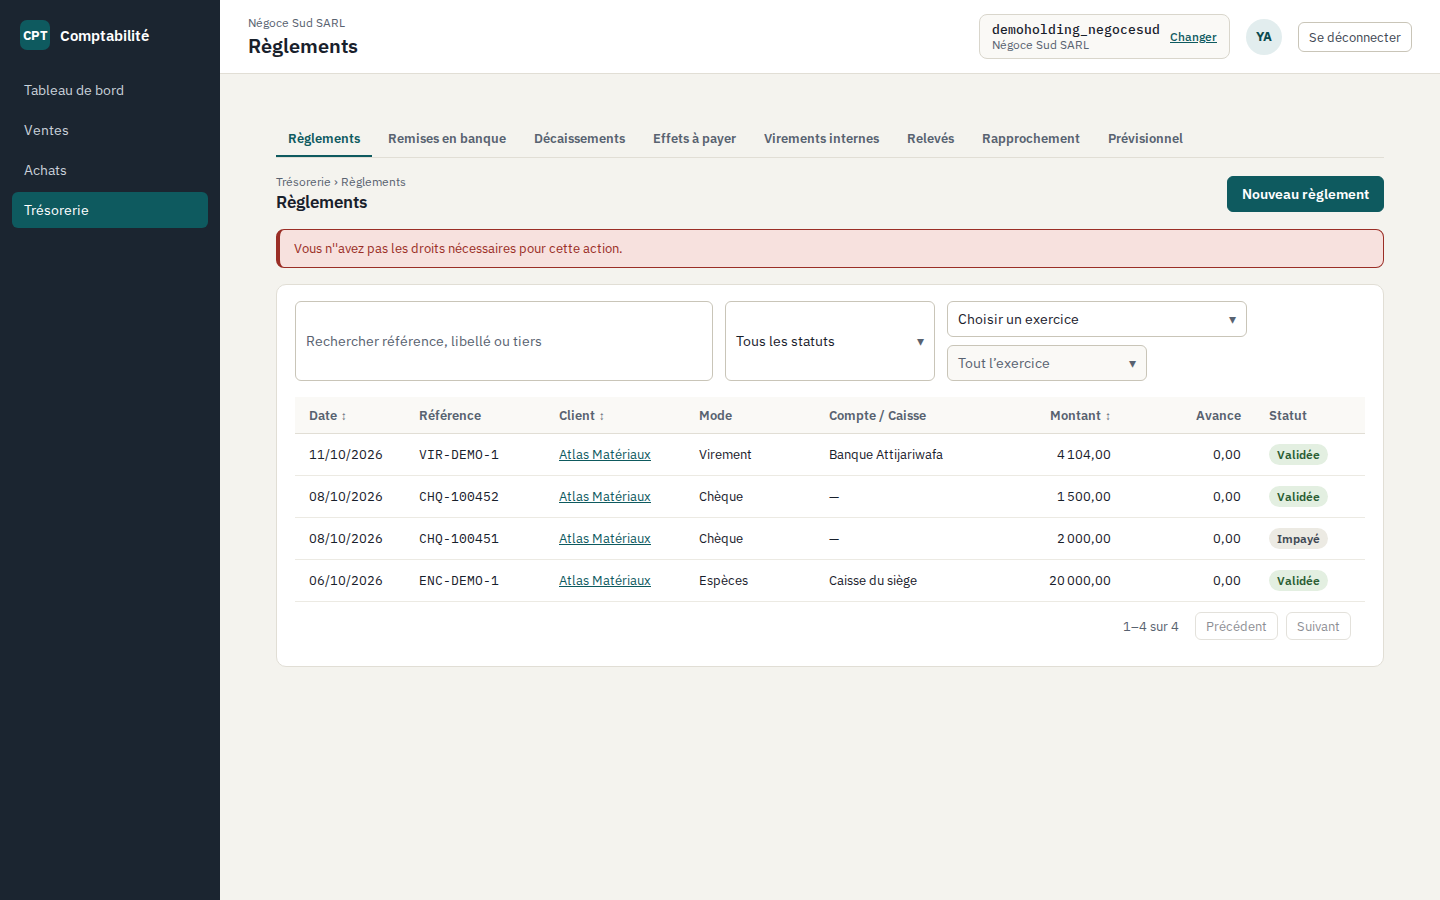
- « Trésorerie › Règlements » : les encaissements reçus, avec leur référence, le client, le mode (virement, chèque, espèces, effet…), le compte ou la caisse qui les a accueillis, et leurs avances le cas échéant (illustration 2).
- « Nouveau règlement » : le client, le mode et la date, le montant reçu, la référence (le numéro d'avis, de chèque…).
- L'application propose l'affectation : les factures citées dans le libellé ou la référence, ou la facture (ou les factures) dont le montant correspond exactement ; sinon les échéances les plus anciennes d'abord — le bandeau dit quelle règle s'applique, « Répartir plutôt par ancienneté » bascule, et l'affectation se corrige à la main avant validation (illustration 3).
- Les échéances ouvertes du client se cochent une à une : case « Affecter », montant affecté avec le reste après ; le non-affecté reste en avance sur le compte du client, à lettrer avec les factures suivantes. Un écart ≤ 1,00 MAD peut se solder en écart de règlement (paramétré).
- « Enregistrer » (brouillon) puis « Valider le règlement » : l'écriture est générée au journal du compte, les factures soldées sont lettrées automatiquement (une lettre par facture) et — en régime de l'encaissement — la TVA des factures encaissées devient exigible au mois du paiement.

À savoir
L'affectation proposée n'est jamais une décision silencieuse : le bandeau porte la règle qui
l'a fait et un clic la change. La saisie et la validation du règlement sont deux autorités — le
validateur, si la séparation des tâches est activée, valide ce que le trésorier a saisi.
Lire un encaissement validé
- Le règlement validé s'ouvre en lecture seule : son écriture au journal du compte, les échéances affectées et, en régime de l'encaissement, la TVA devenue exigible par facture et par date (illustration 4).
- Un encaissement en espèces prélève le droit de timbre au taux paramétré (0,25 %) — il figure dans l'écriture générée.
- Le lettrage donne sa lettre aux factures soldées : elles passent « Payée » sur la facture et sortent de la balance âgée.

Payer un fournisseur
- « Décaissements » sous le menu « Trésorerie » : les paiements des fournisseurs — virements, espèces, effets (illustration 5).
- « Nouveau décaissement » : le fournisseur, le mode et la date, le montant, la référence et le libellé ; la proposition porte sur ses factures d'achat ouvertes — ici, le montant correspond exactement à la facture restée due (illustration 6).
- « Valider le règlement » : l'écriture débite le compte du fournisseur (4411) et crédite le compte de banque ou la caisse ; les factures soldées sont lettrées, l'avance éventuelle reste au débit du fournisseur. Le solde d'une caisse ne s'autorise jamais le négatif.


Traiter les effets à payer
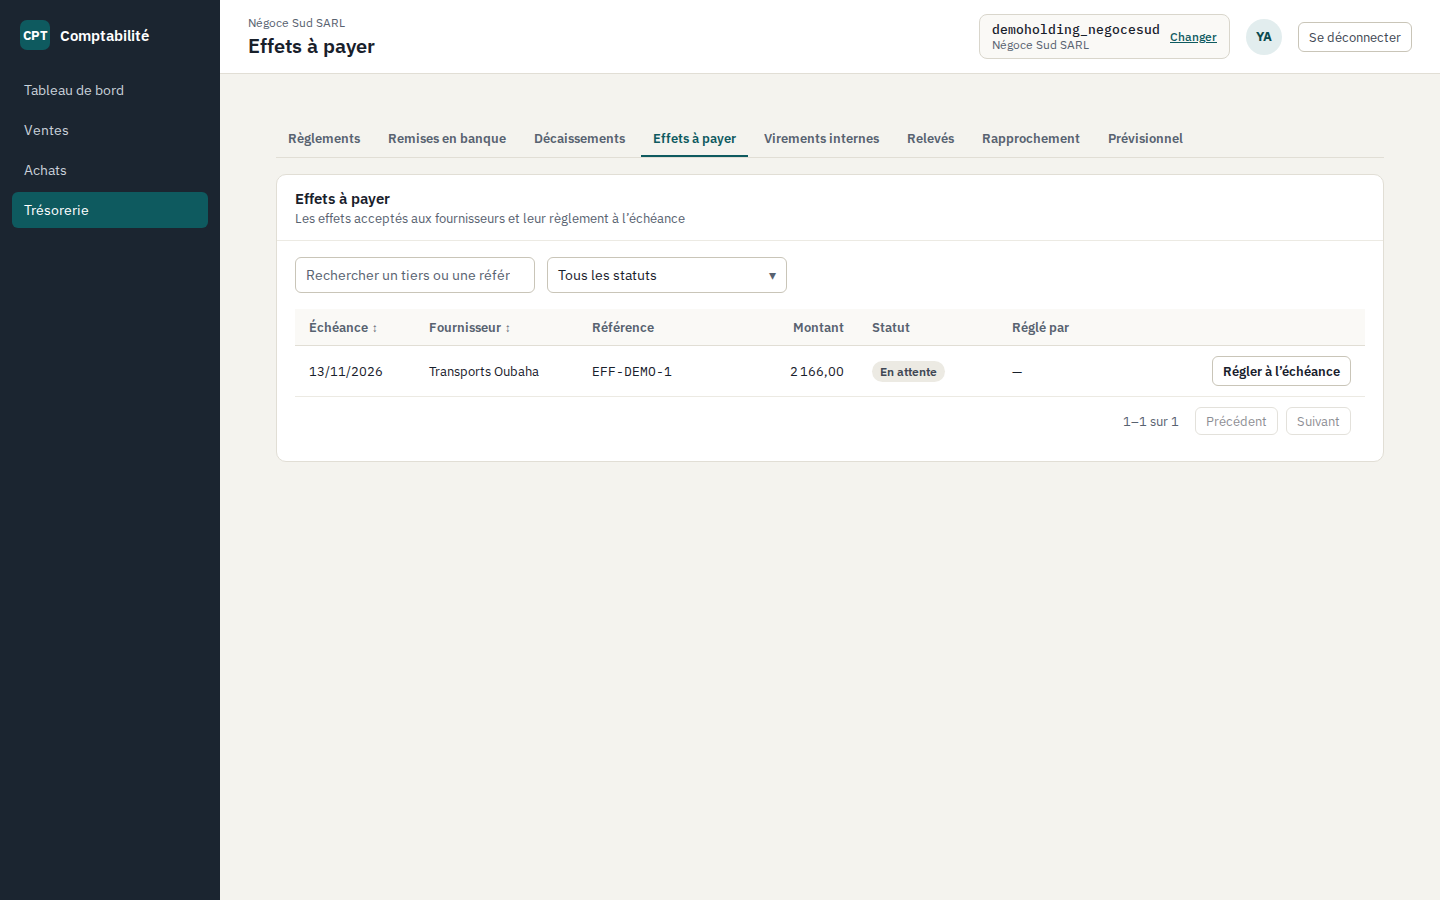
- Un décaissement en mode « Effet » exige l'échéance de l'effet (la lettre de change) : à la validation, le fournisseur et l'application acceptent l'effet sur le compte 4415 — la liste des « Effets à payer » les suit par échéance (illustration 7).
- À l'échéance, « Régler à l'échéance » : la date et le compte de banque ; l'écriture remplace l'effet par la banque (4415 débit, banque crédit, lettrage du couple automatique) et l'effet passe « Réglé » (illustration 8, refermée ici).

Remettre les chèques en banque
- « Remises en banque » : les bordereaux qui portent les chèques et effets reçus jusqu'à la banque (illustration 9).
- Le détail d'un bordereau : sa date, son type (chèques ou effets), le compte de crédit et les valeurs qui le composent, client, date de réception, montant (illustration 10).
- « Nouvelle remise » : la date, le type et le compte bancaire de crédit, la référence ; les valeurs reçues disponibles se cochent dans la liste, le total se suit pendant la sélection (illustration 11). « Valider et comptabiliser » numérote le bordereau (REMISE-2026-…) et transfère les valeurs des comptes d'attente (valeurs à encaisser) vers la banque.


À savoir
Les chèques et effets reçus passent d'abord par les comptes de valeurs à encaisser (chèques reçus,
effets à recevoir), jamais directement en banque : c'est la remise qui porte l'argent au 5141.
Un chèque ou un effet remis se dénoue à la banque — son règlement reste en attente jusque-là.
Traiter un chèque impayé
- La banque a rejeté un chèque ou un effet remis : le règlement porte « Impayé » (illustration 12). Son rejet est inscrit : la date du rejet, les frais bancaires facturés (compte 6147) et l'écriture de rejet — les factures qu'il soldait se rouvrent et reprennent leur reste dû, et la TVA rendue exigible par l'encaissement est extournée à la date du rejet.
- C'est vous qui déclenchez le rejet quand la banque vous l'apprend : sur le règlement remis, « Rejeter (impayé) » porte la date du rejet, le motif (sans provision…) et les frais éventuels (illustration 13).
- Le règlement impayé reste figé dans l'historique ; la facture redevient « échue » pour le recouvrement.


Virer entre deux comptes
- « Virements internes » : les transferts de fonds entre deux comptes de trésorerie (banque ou caisse) (illustration 14).
- « Nouveau virement » : la date, le montant, l'origine des fonds et la destination, la référence et le libellé de transfert (illustration 15). « Exécuter le virement » génère deux écritures équilibrées, une dans chaque journal, qui passent par le compte de virements internes (5115).


À savoir
Le transfert entre deux comptes ne touche ni un client ni un fournisseur : le compte de
virements internes (5115) porte la contrepartie, en deux écritures équilibrées, une dans chaque
journal — ce qui laisse au rapprochement la trace du transfert côté relevé.