Guide utilisateur › Prévisionnel de trésorerie
Prévisionnel de trésorerie
La projection des soldes par semaine ou par mois, sous « Trésorerie › Prévisionnel » : ce qui doit rentrer et sortir d'après les échéances ouvertes, les chèques et effets en route, et les opérations récurrentes de l'entreprise. Une lecture indicative — rien du prévisionnel n'est comptabilisé.
Lire le prévisionnel
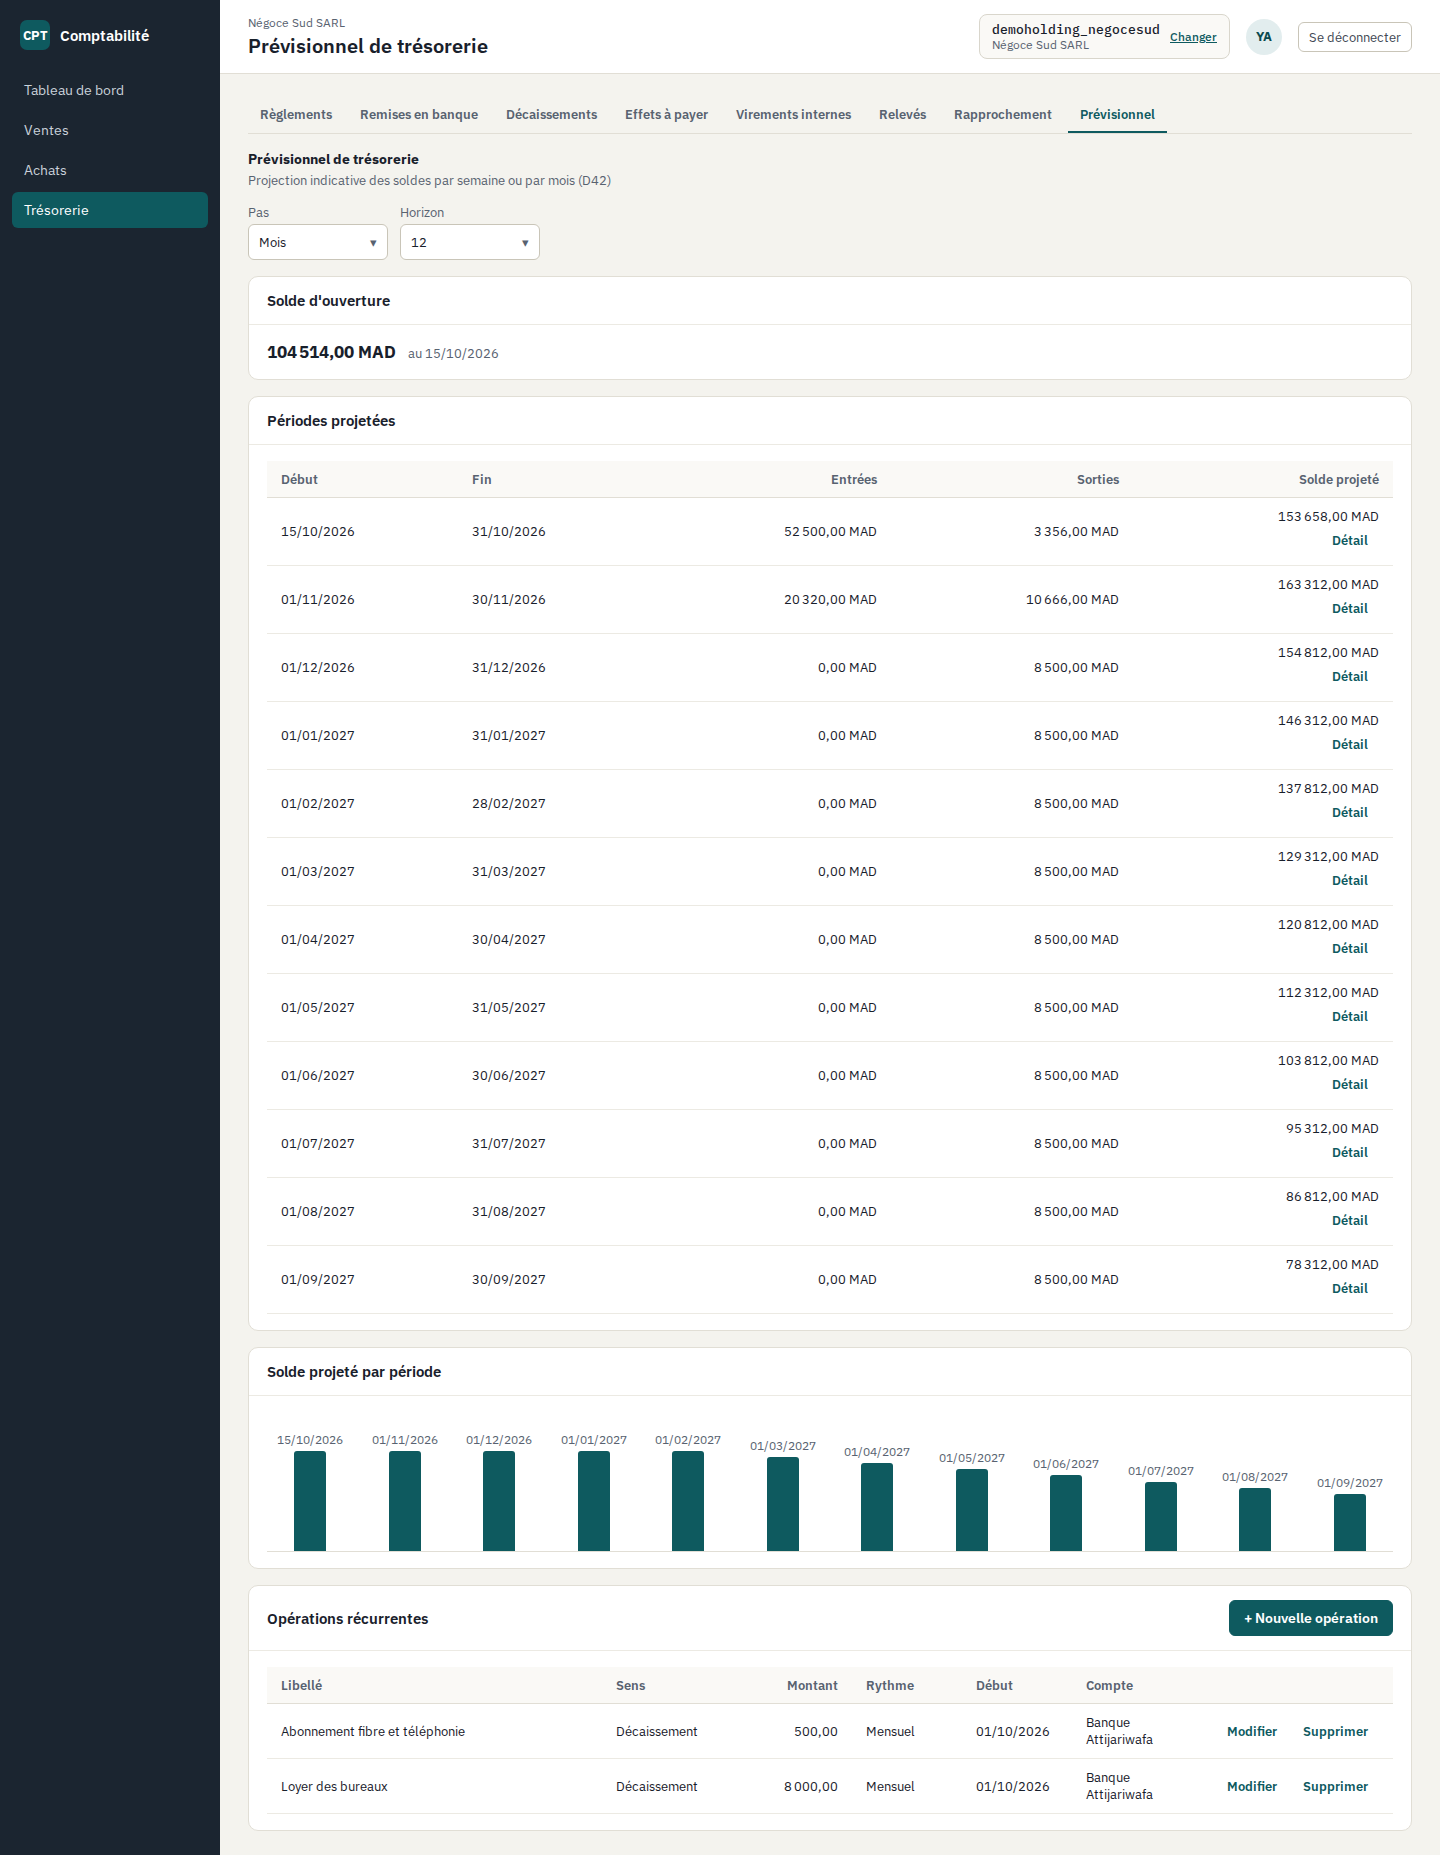
- Le « Solde d'ouverture » est le solde comptable des comptes de trésorerie à la date du jour (illustration 1).
- Les périodes projetées listent, l'une après l'autre, leurs entrées, leurs sorties et le solde projeté cumulé ; une période peut être négative, le solde s'affiche alors en rouge.
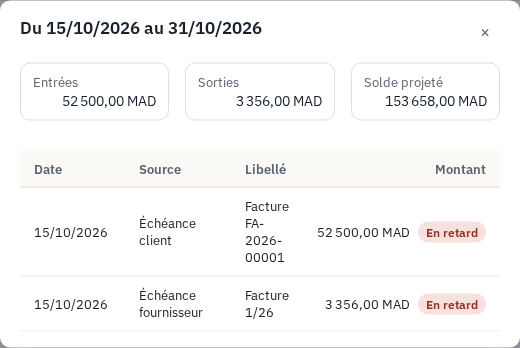
- « Détail » ouvre la composition d'une période : chaque ligne porte sa source (échéance client, chèque ou effet à encaisser, échéance fournisseur, effet à payer, opération récurrente) et son montant ; les mouvements antérieurs au jour sont signalés « En retard » (illustration 2).
- Le graphique du bas donne la même lecture d'un coup d'œil : une barre par période, les périodes négatives passant sous l'axe.
À savoir
Le prévisionnel est indicatif : rien n'y est comptabilisé, ni ces mouvements ni une écriture. Chaque
source n'y compte qu'une fois : une échéance porte son reste dû — déjà réduit par les règlements
validés, les avoirs et les effets —, et un chèque reçu ou un effet accepté est un mouvement propre en
attente de remise ou de dénouement. La date de référence n'est pas proposée : combiner un solde passé
avec les échéances d'aujourd'hui donnerait une prévision qui n'a jamais existé — les mouvements en
retard sont comptés dans la première période, signalés comme tels.
Gérer les opérations récurrentes
- Sous les périodes, « Opérations récurrentes » liste les charges et recettes régulières de l'entreprise : libellé, sens, montant, rythme, date de début et compte de trésorerie s'il est précisé (illustration 1).
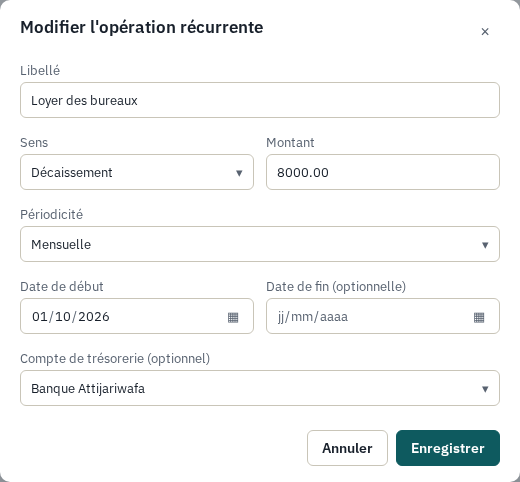
- « Nouvelle opération » : le libellé, le sens (encaissement ou décaissement), le montant, la périodicité (mensuelle, trimestrielle ou annuelle), la date de début et, si l'opération a une fin connue, la date de fin ; le compte de trésorerie reste facultatif (illustration 3).
- « Modifier » reprend l'opération dans la même boîte (illustration 4) ; « Supprimer » la retire du prévisionnel après confirmation.

À savoir
Une opération récurrente se projette depuis sa date de début — chaque mois, chaque trimestre ou
chaque année — et s'arrête à sa date de fin si elle en porte une ; ses occurrences passées ne sont
pas projetées. Le prévisionnel la compte pour son montant entier, sans TVA ni arrondi de facture :
c'est une projection de trésorerie, pas une écriture.
Changer le pas et l'horizon
- Le « Pas » découpe la projection par mois ou par semaine — les mêmes mouvements, semaine après semaine, pour suivre les échéances de près (illustration 5).
- L'« Horizon » borne la projection : 3, 6, 12, 24 mois ou 52 semaines.
- La première période est tronquée au jour ; les suivantes sont des semaines pleines (lundi à dimanche) ou des mois entiers qui s'enchaînent.
